Forsikring og skimmelsvamp
Husforsikring og skimmelsvamp
Dækker dit forsikringsselskab skimmelsvampe i dit hjem? Læs mere om husforsikring og skimmelsvamp, samt hvordan årsagen kan påvirke dine rettigheder.
- 10+ års erfaring
- 700+ undersøgelser
- 4,5 på Trustpilot · 13 anmeldelser
- Besøg typisk inden for 1–2 uger (på Fyn ofte hurtigere)
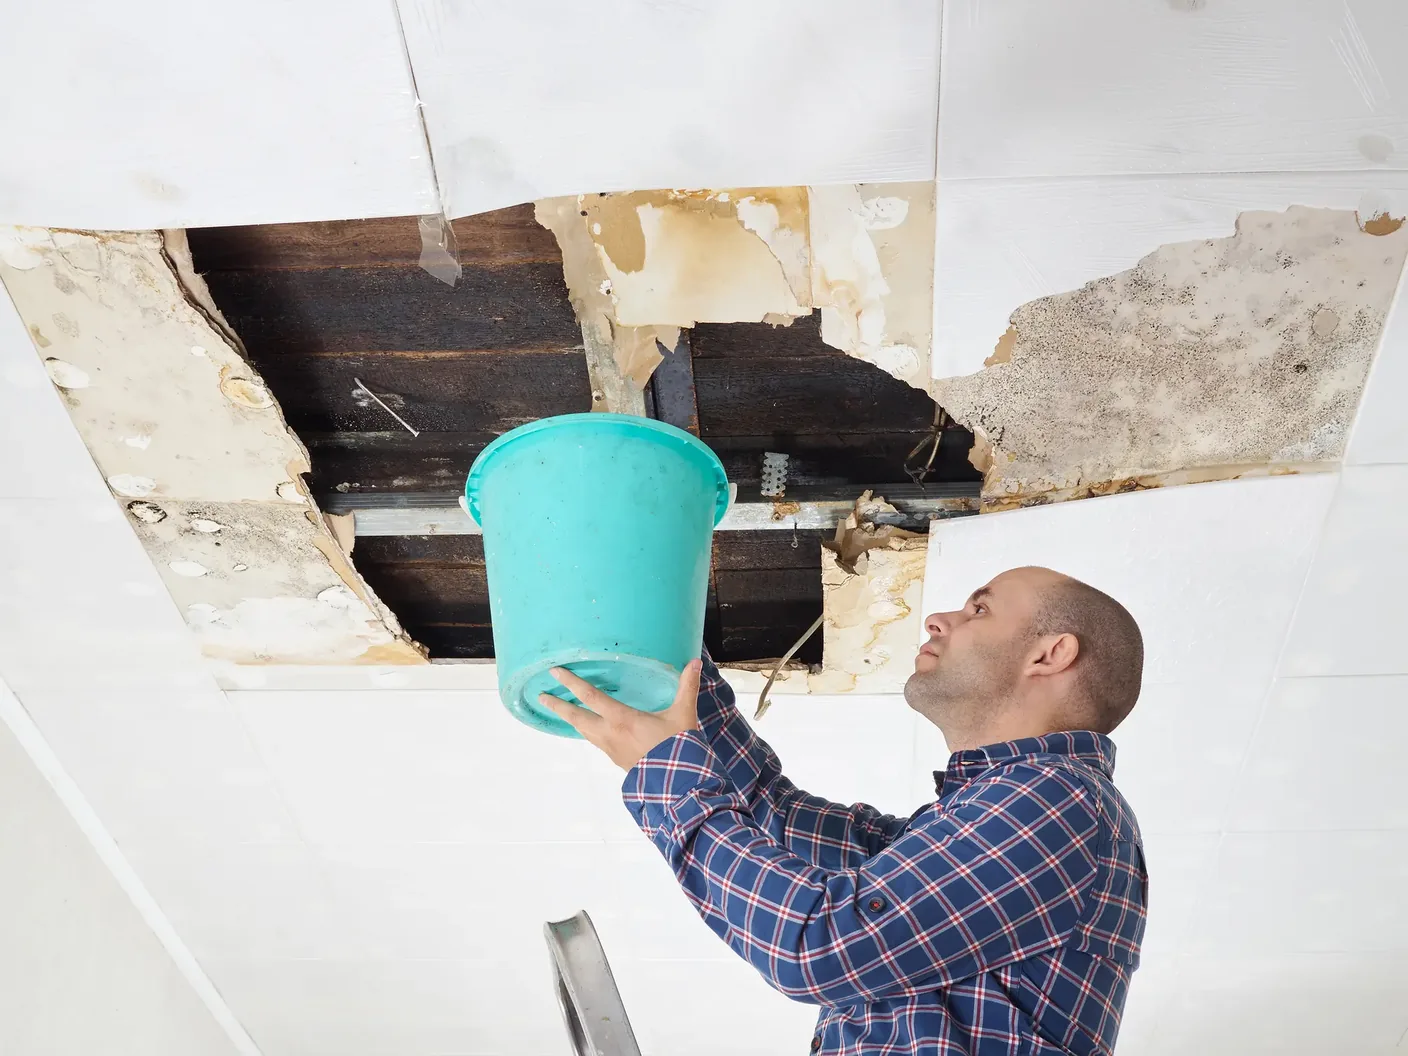
Husforsikringen dækker normalt skader, der skyldes pludselige og uventede hændelser. Skader forårsaget af skimmelsvamp kan være dækket, men det afhænger af årsagen til skimmelsvampen og omfanget af skaderne.
Find den rigtige forsikringsside
Hvem har ansvaret?
Forsikring dækker typisk kun skimmel som følgeskade efter en dækket hændelse. Ansvaret følger, om problemet ligger i bygningen eller brugen af den, og dokumentation er vigtig.
Vandskade, skybrud og selvrisiko
Pludselige og uventede vandskader kan være dækket, mens langsom udsivning og vedligeholdelsesproblemer ofte ikke er. Selvrisikoen afhænger af din police.
Skimmelsvamp og ejerskifteforsikring
Skimmel kan være dækket som følgeskade til en skjult, dækningsberettiget byggeskade, der var til stede ved overtagelsen og ikke stod i tilstandsrapporten.
Læs mere på siden
Dine rettigheder
Få styr på dine forsikringsbetingelser og kontakt eventuelt en uvildig rådgiver, som kan hjælpe dig med at forstå din police og betingelser.
Kontakt din forsikring
Det er vigtigt at kontakte dit forsikringsselskab så hurtigt som muligt efter du opdager en skade. Gerne inden for 24 timer.
Skimmelsvamp
Et angreb af skimmelsvamp afvises ofte af dit forsikringsselskab ved første henvendelse. Det er ofte forkert.
Ejerskifteforsikring
Forstå vigtigheden af ejerskifteforsikring og dets rolle i dækning af skimmelsvampeskader.
Råd og svamp
Din forsikring dækker ofte ikke rådskader, som opstår over tid på grund af manglende vedligeholdelse.
Hvis uheldet er ude?
Efter mange års arbejde med fugt og skimmelsvamp indenfor skadeservice – og forsikringsbranchen er mit bedste råd “forhold dig altid kritisk til din forsikringsselskabs afgørelse vedrørende dækning og dit videre skadesforløb”.
Udover at forsikringsselskabet er en forretning og at de derfor skal tjene penge, så er det ligeledes menneskeligt at fejle og det sker desværre alt for ofte i denne branche.
Derfor er det vigtigt at du forholder dig til din skade fra start til slut.
Indeklimakonsulent og energiteknolog, Trygt Indeklima ApS
Husforsikring – dine rettigheder
Som forsikringstager har du en række rettigheder, når du har lidt en skade, der dækkes af din forsikringspolice:
- Erstatning: Du har ret til erstatning for tab eller skader som er dækket af din forsikringspolice, i henhold til de vilkår og betingelser der er anført i policen. Forholdet mellem forsikring og skimmelsvamp kan være komplekst, da dækningen kan variere afhængig af årsagen til skimmelsvampen og omfanget af skaderne.
- Klage: Hvis du er utilfreds med behandlingen af dit krav, herunder klager vedrørende forsikring og skimmelsvamp, har du ret til at klage over beslutningen. Mange forsikringsselskaber har en intern klageprocedure. Hvis dette ikke løser problemet, kan du som regel klage til et uafhængigt klageorgan, som i Danmark er Ankenævnet for Forsikring.
- Information: Du har ret til at få information om, hvordan dit krav behandles. Forsikringsselskabet skal kommunikere klart og effektivt med dig om processen og eventuelle forsinkelser.
- Privatliv: Dit forsikringsselskab skal overholde loven om databeskyttelse og sikre, at dine personlige oplysninger forbliver private og sikre.
- Fair behandling: Forsikringsselskaber er forpligtet til at behandle alle deres kunder retfærdigt og uden diskrimination.
- Professionel service: Du har ret til at modtage en professionel og effektiv service fra dit forsikringsselskab.
Kontakt dit forsikringsselskab
Det er vigtigt at kontakte dit forsikringsselskab så hurtigt som muligt efter du opdager en vandskade, og det samme gælder for forsikring og skimmelsvamp. Ideelt set bør dette ske inden for 24 timer, men præcis tidsgrænsen kan variere afhængig af vilkårene i din forsikringsaftale. Du bør derfor tjekke din forsikringspolice for at finde de specifikke krav.
Husk altid at holde god kommunikation med dit forsikringsselskab og følg deres instruktioner nøje for at sikre, at din vandskade dækkes i det omfang, der er muligt.
- Dokumentation: Det er vigtigt at dokumentere skaden hurtigst muligt for at understøtte dit krav. Dette kan omfatte fotografier af skaden, optegnelser af hvad der er beskadiget, og hvordan skaden skete.
- Skadesbegrænsning: Mange forsikringspolicer kræver, at du tager skridt til at minimere yderligere skade. Hvis du for eksempel opdager en lækage, skal du forsøge at stoppe lækagen eller i det mindste begrænse vandskaden så meget som muligt.
- Proces: Forsikringsselskaber kan have processer, der skal følges i tilfælde af vandskade, og det at kontakte dem tidligt giver dem mulighed for at guide dig gennem disse processer.
Husforsikring og skimmelsvamp
Om en husforsikring dækker skimmelsvamp, afhænger først og fremmest af årsagen til fugten og skimmelvæksten samt af den konkrete forsikringsaftale.
Skimmelsvamp er som udgangspunkt ikke en skade, der dækkes alene, fordi der konstateres skimmel i boligen. Hvis skimmelsvampen derimod er opstået som en direkte følge af en dækningsberettiget skade – eksempelvis en dækket vandskade eller rørskade – kan udgifterne til nødvendig afrensning og udbedring af de berørte områder være omfattet af forsikringen.
Skyldes fugten derimod manglende eller utilstrækkelig vedligeholdelse, vil der typisk være dårligere mulighed for forsikringsdækning. Det kan eksempelvis være ved længerevarende vandindtrængning gennem utætte fuger i badeværelset, mangelfuld vedligeholdelse af ydervægge eller utætheder omkring vinduer. Den konkrete vurdering afhænger dog altid af forsikringsbetingelserne og skadeårsagen.
Derfor er det vigtigt først at få årsagen til fugten og skimmelvæksten undersøgt. Det er ikke alene omfanget af skimmelsvampen, der er afgørende for forsikringssagen – det er i høj grad, hvorfor den er opstået.
Uanset om skaden er dækket af forsikringen eller ej, bør synlig skimmelsvamp håndteres korrekt, og den bagvedliggende fugtkilde skal findes og standses. Det er ikke tilstrækkeligt blot at vaske eller male hen over skimmelvæksten, hvis årsagen til fugten fortsat er til stede.
Læs også vores guide til hvordan man fjerner skimmelsvamp, og hvornår der er behov for professionel afrensning.
Skimmelprøver og undersøgelser
Skimmelprøver og undersøgelser kan bruges til at dokumentere skimmelproblemet. Læs mere på siden om skimmelsvamp-test.
Ejerskifteforsikring og skimmelsvamp
En ejerskifteforsikring købes normalt af køberen af en ejendom, når ejendommen overtages fra sælgeren. Forsikringen dækker normalt skjulte fejl og mangler, som ikke var kendt af køberen på tidspunktet for købet.
Dækningen afhænger af den konkrete forsikringsaftale. Læs forsikringsbetingelserne grundigt og kontakt forsikringsselskabet for at få klarhed over, hvilke skader der er dækket.
Forsikring – svampe og råd
Fra et forsikringsperspektiv klassificeres trænedbrydende svampe i to kategorier: rådskader og svampeskader. Begge typer skader er resultatet af svamp, men de adskiller sig i henhold til flere faktorer som nedbrydningshastigheden i forhold til konstruktionens forventede levetid, konstruktionens placering og svampetypen.
Rådskader er ofte resultatet af en langsom nedbrydning og ses typisk i konstruktioner, der ikke er blevet vedligeholdt tilstrækkeligt. Eksempler på dette er trævinduer eller andre trækonstruktioner, som har været udsat for vedvarende fugt.
Omvendt kendetegnes svampeskader ved en hurtig nedbrydningsproces.
Forsikringsselskaber behandler generelt skader forårsaget af svamp og råd forskelligt. Dækningen varierer betydeligt mellem forskellige forsikringspolicer, så læs din specifikke police omhyggeligt for at forstå præcis, hvad der er dækket.
- Trænedbrydende svampe: Trænedbrydende svampe som ægte hussvamp kan forårsage alvorlige strukturelle skader på ejendomme. Disse skader er ofte dækket af bygningsforsikringer, da de normalt opfattes som uforudsigelige og pludselige hændelser, der er uden for husejerens kontrol.
- Råd: Skader forårsaget af råd er ofte et resultat af langvarig eksponering for fugt, som kunne være undgået med passende vedligeholdelse. Derfor er disse skader typisk ikke dækket, da de ofte anses for at være forårsaget af manglende vedligeholdelse eller forsømmelse fra husejerens side.
Nøglepunkter
Læs din police
Det er vigtigt at læse forsikringsbetingelserne grundigt og kontakte forsikringsselskabet for at få klarhed over, hvilke skader der er dækket af forsikringen.
Dokumentér skaden
Det er vigtigt at dokumentere skaden hurtigst muligt for at understøtte dit krav.
Begræns skaden
Mange forsikringspolicer kræver, at du tager skridt til at minimere yderligere skade.
„Han lavede en grundig og professionel vurdering af skadens omfang og udarbejdede en detaljeret rapport til forsikringen.“
Ofte stillede spørgsmål om husforsikring og skimmelsvamp
Forsikring og skimmelsvamp kan være et kompliceret område. Forsikringsselskaber betragter ofte skimmel som en sekundær skade, der opstår som et resultat af noget, der burde have været afhjulpet hurtigere, såsom en lækkende rør eller en oversvømmelse. Det skyldes, at skimmel typisk udvikler sig over tid på steder med høj fugtighed. Forsikringsselskaber kan argumentere for, at skimmelskader kunne have været undgået med passende vedligeholdelse og rettidig indgriben, og derfor er det ikke dækket. Forsikringsselskaber dækker ofte de “pludselige og uforudsete” skader, mens skimmelvækst betragtes som en “gradvis” skade, der forekommer over tid.
Forsikring og skimmelsvamp er to temaer, der ofte er indbyrdes forbundne, især når det kommer til spørgsmålet om dækning. Skimmel kan begynde at vokse på fugtige overflader inden for blot 24 til 48 timer. Dette faktum, kombineret med skimmelens præference for temperaturer mellem 20 og 30 grader Celsius, betyder, at de fleste boliger og kontorer kan blive modtagelige for skimmelvækst, hvis ikke fugtproblemer adresseres hurtigt og effektivt.
Når det gælder forsikring og skimmelsvamp, kan der faktisk være gode nyheder. Mange forsikringsselskaber kan dække omkostningerne til en skimmelundersøgelse, hvis den er forbundet med en skadebegivenhed, der allerede er dækket af din police. For eksempel, hvis du oplever en vandskade, der er dækket af din forsikring, og denne vandskade fører til skimmelsvamp, vil din forsikring sandsynligvis dække omkostningerne til en skimmelundersøgelse som en del af skadeopgørelsen. Dette betyder, at du kan få den nødvendige hjælp til at identificere og adressere skimmelproblemet uden ekstra omkostninger for dig. Selvom det er mindre almindeligt for forsikringsselskaber at dække omkostningerne til skimmelundersøgelser, hvis der ikke er synlige tegn på skimmel, er det altid værd at diskutere med dit forsikringsselskab. De kan være i stand til at give vejledning eller endda tilbyde dækning under visse omstændigheder. Husk, at hver forsikringspolice er forskellig, og dækningen kan variere. Derfor er det bedste råd altid at tage en direkte dialog med dit forsikringsselskab for at forstå din specifikke dækning bedre.
“Forsikring og skimmelsvamp” håndteres forskelligt afhængig af typen af svamp. Trænedbrydende svampe som ægte hussvamp kan forårsage alvorlige strukturelle skader og er ofte dækket af forsikringen, da de opfattes som en uforudsigelig skade. Råd, derimod, er ofte et resultat af manglende vedligeholdelse og er typisk ikke dækket, medmindre det skyldes en anden dækningsberettiget skade. Forsikringsdækning kan variere, så det er vigtigt at gennemgå din specifikke police for at forstå dækningen omkring skimmelsvamp.
Kilder
Fagligt ansvarlig: Steffen Clausen, indeklimakonsulent og energiteknolog, Trygt Indeklima ApS
- Ankenævnet for Forsikring
Uafhængigt klageorgan, som omtales på originalsiden.
Har du brug for en uvildig vurdering?
Kontakt os for et uforpligtende tilbud.