Vandskade forsikring: Hvad dækker i 2026?
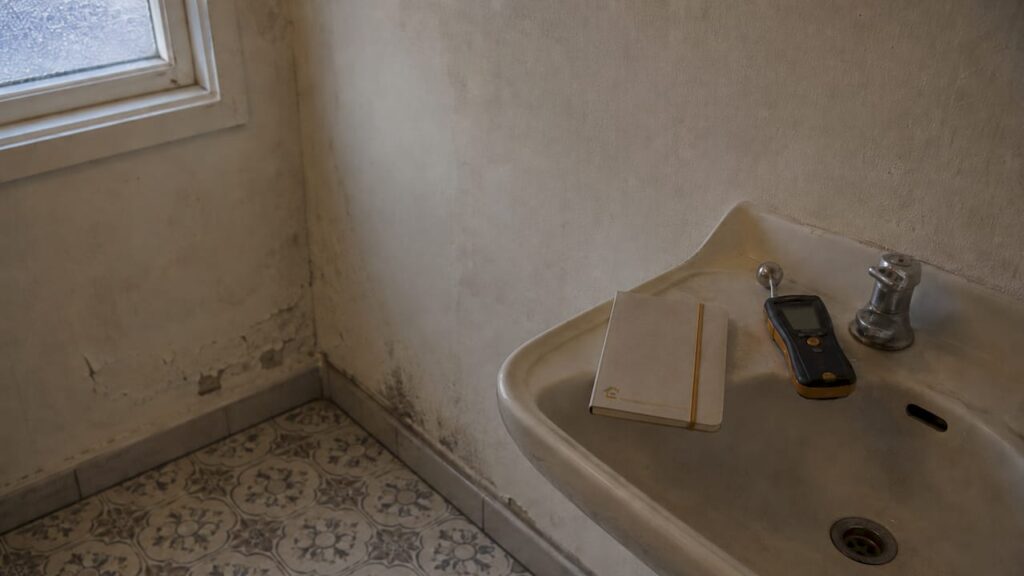
Hvilke typer vandskader dækker vandskadeforsikringen?
| Punkt | Detaljer |
|---|---|
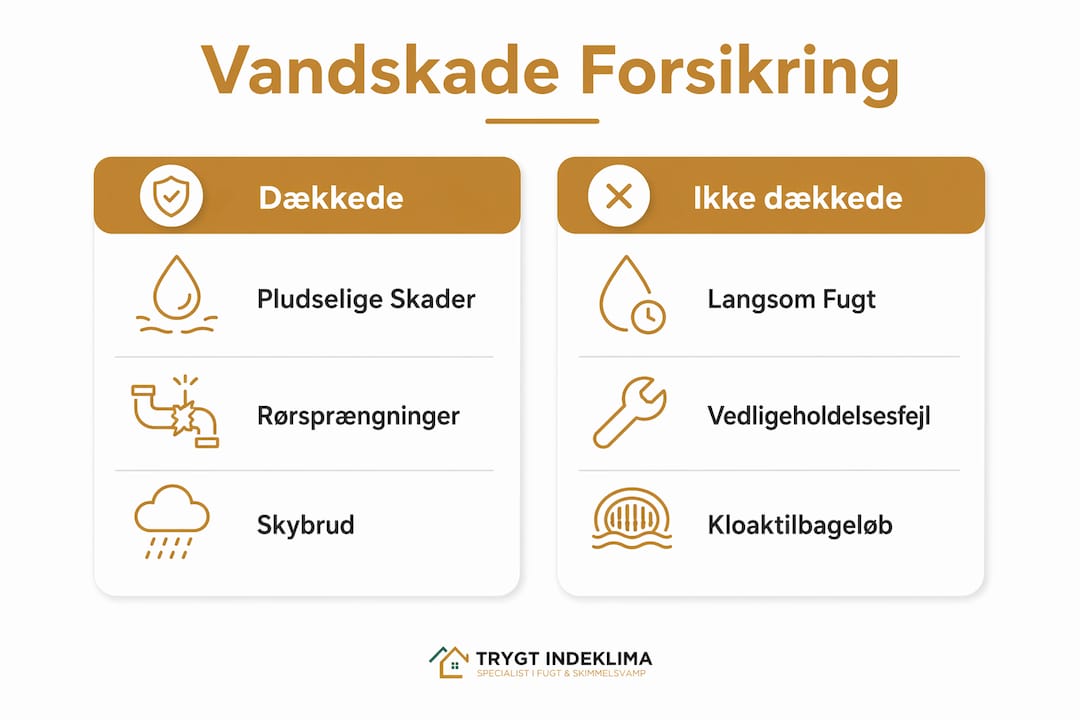
| Dækkede skader | Pludselige rørsprængninger, hvidevarer og skybrud over 15 mm på 30 minutter er typisk dækket. |
| Ikke-dækkede skader | Langsom udsivning, grundvand og kloaktilbageløb uden tillæg er ikke dækket af standardpolicen. |
| Selvrisiko | Beløbet afhænger af din police og valgte dækning. |
| Dokumentation | Fotos, vedligeholdelsesrapporter og en korrekt tidslinje er afgørende. |
Vandskadeforsikringen dækker skader, der opstår pludseligt og uventet. Det er det centrale kriterium, som forsikringsselskaberne vurderer alle sager ud fra.
Typiske dækkede skader:
- Rørsprængninger og utætte rør inden for boligens vægge og gulve
- Skader fra hvidevarer som opvaskemaskine, vaskemaskine og køleskab ved pludselig lækage
- Vandindtrængen fra tag ved skybrud, altså kraftig nedbør over 15 mm på 30 minutter eller derunder, jf. DMI's definition
- Følgeskader som fugtskader på gulve, vægge og lofter efter en akut vandskade
- Skimmelsvamp som følgeskade til en dækket vandskade, forudsat skaden anmeldes hurtigt
Skybrudsdækning er standard i mange husforsikringer og dækker vandindtrængen gennem tag, fundament og terræn ved klimahændelser, der opfylder DMI’s definition: mere end 15 mm nedbør på 30 minutter eller derunder (DMI). Det betyder, at du som boligejer har et vist grundlæggende værn mod ekstreme vejrhændelser, men kun hvis hændelsen dokumenteres korrekt.
Typiske ikke-dækkede skader:
- Langsom udsivning fra et utæt rør over måneder
- Fugtskader fra manglende vedligeholdelse af taget
- Kondens og fugt som følge af utilstrækkelig ventilation
- Oversvømmelse fra grundvand uden tillægsdækning
Fugt i boligen kan opstå af mange årsager, og det er ikke alle, der udløser forsikringsdækning. Skelnen mellem en pludselig skade og en gradvis forværring er afgørende for, om du får erstatning.
Hvilke situationer er normalt ikke dækket?
Forsikringen dækker ikke skader forårsaget af langvarig udsivning på grund af manglende vedligehold. Det er den hyppigste årsag til afslag på vandskadeerstatning i Danmark.
Følgende situationer falder typisk uden for standarddækningen:
- Grundvand og kloaktilbageløb dækkes ikke uden særskilt tillæg. Standardpolicer kræver installation af højvandslukke for at dække tilbageløb fra kloakken.
- Frostskader dækkes kun under bestemte betingelser, typisk hvis boligen har været opvarmet korrekt og skaden ikke skyldes forsømmelse.
- Ekstreme vejrhændelser som stormflod og oversvømmelse fra åer og søer kræver særskilt oversvømmelsesdækning.
- Vedligeholdelsesfejl som et utæt tag, der har lækket over lang tid, betragtes som ejerens ansvar og ikke som en forsikringsbegivenhed.
Dokumentation for korrekt vedligeholdelse af installationer er afgørende for at sikre dækning ved skjulte vandskader. Forsikringsselskaber beder ofte om servicerapporter og kvitteringer for reparationer, når de vurderer, om en skade er opstået pludseligt eller gradvist.
Professionelt tip: Gem alle kvitteringer og rapporter fra VVS-arbejde, taginspektion og andre håndværkere. Disse dokumenter kan være forskellen på dækning og afslag, hvis forsikringsselskabet betvivler vedligeholdelseshistorikken.
Hvordan fungerer selvrisiko og udbetaling ved vandskader?
Selvrisikoen er det beløb, du selv betaler, før forsikringen dækker resten. Selvrisikoen varierer mellem selskaber, policer og valgte dækninger.
Selvrisikoen varierer afhængigt af boligens alder, forsikringstype og de valgte tillægsdækninger. Ældre boliger med ældre installationer har typisk højere selvrisiko, fordi risikoen for skader er større.
Erstatningen afhænger af skadens omfang, forsikringsvilkårene og den valgte selvrisiko.
Skader rammer ofte både bygning og indbo, men kræver separate anmeldelser til henholdsvis hus- og indboforsikringen. Det er en praktisk detalje, som mange boligejere overser i en stresset situation.
Sådan anmelder du en vandskade korrekt
Korrekt anmeldelse er afgørende for at undgå afslag. Mange boligejere begår fejl, der koster dem erstatningen, selvom skaden principielt er dækket.
- Stop vandtilførslen øjeblikkeligt ved at lukke for vandforsyningen til den berørte installation eller til hele boligen.
- Dokumentér skaden grundigt med fotos og video af alle berørte overflader, installationer og løsøre, inden du rører noget.
- Kontakt forsikringsselskabet samme dag og anmeld skaden. Oplys præcist, hvornår skaden opstod, og hvad du mener er årsagen.
- Vent på taksator inden du påbegynder reparationer. Mange boligejere begår den fejl at starte reparationer før taksatorbesigtigelsen, hvilket kan føre til afslag.
- Anmeld separat til bygnings- og indboforsikring, hvis skaden rammer både konstruktionen og dit løsøre.
Professionelt tip: Notér dato og klokkeslæt for skadens opdagelse. Forsikringsselskaber bruger dette til at vurdere, om skaden er pludselig eller gradvis. En præcis tidslinje styrker din sag markant.
Boligejere misforstår ofte, at alle vandskader er dækket. I virkeligheden er det kun pludselige og uventede skader, der udløser erstatning. Hvis du er i tvivl om skadens karakter, kan en uvildig faglig vurdering dokumentere årsagen og tidspunktet, hvilket letter forsikringsselskabets vurdering. Skimmelsvamp som følge af vandskade kan også dækkes, men kun hvis den primære vandskade er korrekt anmeldt og dokumenteret.
Vigtigste pointer
Vandskadeforsikring dækker kun pludselige og uventede skader, og korrekt dokumentation samt rettidig anmeldelse er forudsætningen for at modtage erstatning.
Steffens erfaring med vandskader og forsikring
Jeg ser det igen og igen i mit arbejde: boligejere, der opdager fugt bag en væg eller under et gulv, og som antager, at forsikringen automatisk dækker det hele. Den antagelse holder sjældent.
Det, der oftest afgør sagen, er ikke skadens omfang, men dokumentationen. Har du fotos fra dagen, du opdagede skaden? Har du servicerapporter fra din VVS-installatør? Har du ventet med at rive gulvet op, til taksator har været der? Disse tre ting er forskellen på en udbetalt erstatning og et afslag.
Mit råd er enkelt: behandl din bolig som et aktiv, der kræver løbende dokumentation. En fugtmåling fra os kan fastslå, om en skade er ny og pludselig eller gammel og gradvis. Den slags objektiv dokumentation er guld værd, når du sidder over for et forsikringsselskab, der betvivler skadens oprindelse.
— Steffen Clausen
Professionel hjælp ved fugt og vandskader
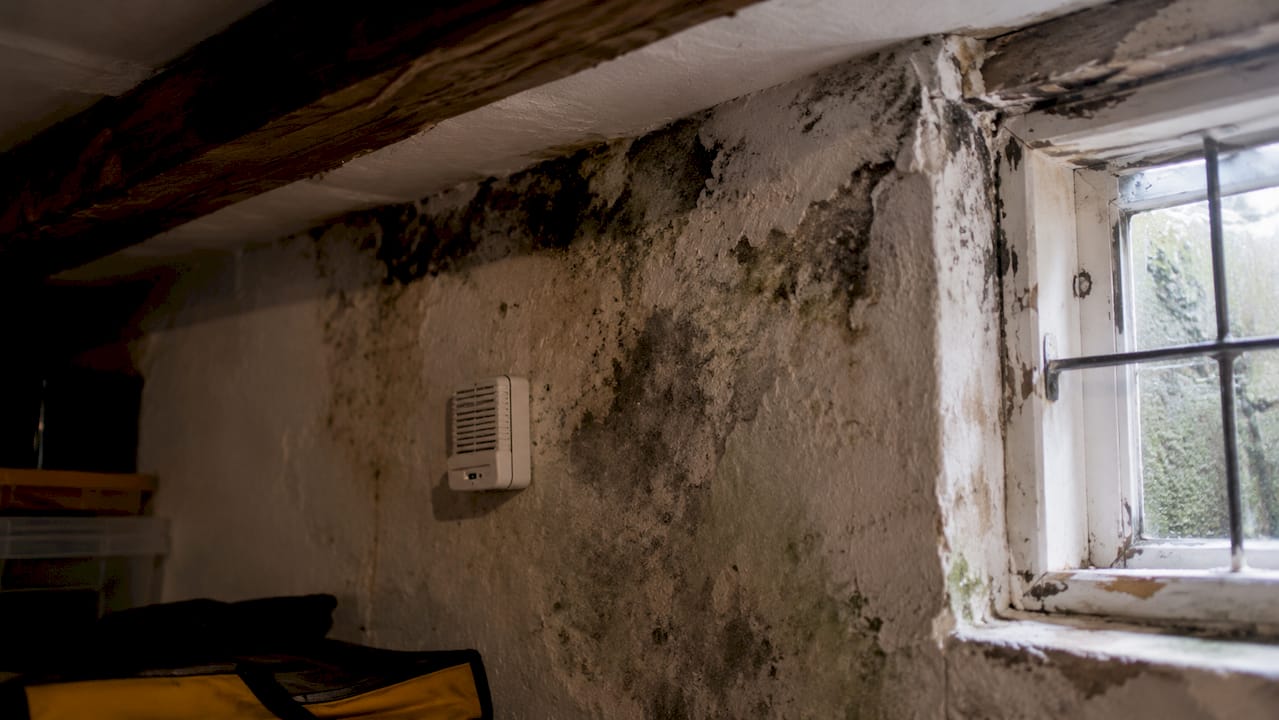
En vandskade efterlader sjældent kun synlige spor. Fugt kan trænge ind i konstruktioner og føre til skimmelvækst. Vi udfører uvildige fugtmålinger og faglige rapporter, der dokumenterer skadens omfang og årsag præcist.
Dokumentationen fra os bruges direkte i forsikringssager og giver forsikringsselskabet et klart grundlag for vurderingen. Vi udfører ikke sanering eller anden udbedring, hvilket sikrer en objektiv vurdering uden interesse i efterfølgende arbejde.
Har du mistanke om fugt i kælderen eller andre fugtproblemer efter en vandskade, kan du få et hurtigt overblik over relevante ydelser og priser via vores prisberegner.
Vi udfører ikke sanering eller anden udbedring. Vi undersøger, dokumenterer og rådgiver uvildigt, så du ved præcis hvad problemet er.
Ofte stillede spørgsmål
Vandskadeforsikringen dækker pludselige og uventede vandskader som rørsprængninger, lækage fra hvidevarer og skybrud. Langsom udsivning og vedligeholdelsesfejl er ikke dækket.
Skimmelsvamp kan dækkes som følgeskade til en dækket vandskade, forudsat den primære skade er korrekt anmeldt og dokumenteret hurtigt. Se mere om skimmelsvamp og forsikring .
Selvrisikoen varierer afhængigt af forsikringsselskab, police og valgte dækninger.
Standardpolicer dækker ikke kloaktilbageløb uden installation af højvandslukke. Dækning kræver et særskilt tillæg og dokumentation for, at sikringen er installeret korrekt.
Påbegyndes reparationer inden taksatorbesigtigelsen, risikerer du afslag, fordi forsikringsselskabet ikke kan fastslå skadens årsag og omfang. Vent altid på taksators godkendelse, inden håndværkere sættes i gang.
Fagligt ansvarlig: Steffen Clausen, indeklimakonsulent og energiteknolog, Trygt Indeklima ApS.